



小白入门知识——信贷业务中的风险定价
关注“金科应用研院”,回复“ZH”
领取 风控资料合集
风险定价既对风险资产价格的评估,也就是互联网金融平台再运营过程中资本资产所带来的预期收益与风险联系起来。在风险的基础上去做定价,根据违约率不同,把客群进行细分,最后确保每个细分客群里都能有合适的收益率。
风险定价的作用
第一:对于信贷资信优质的客户可以降低费率,对于信贷资信差的客户,可以提高费率,做到资金有效分配,利于资源优化配置;
第二:针对于原先银行只做20%的用户,导致更多信贷资质一般的用户得不到现代金融服务,通过差异化定价的方式,可以让更多人得到金融服务,达到真正的普惠金融;
第三:通过借款表现数据反馈的形式,也可以更有利于贷款人约束规范自己的借款行为,珍惜自己的信贷表现,为产品降低更多的逆选择用户。
风险定价的核心
客群分类:
精准的用户画像和分级,正所谓物以类聚、人以群分;
风险预估:
不同客群在不同场景下,逾期率、损失率是多少,会产生多少的M3+的坏账资产;
资金成本:
将获客成本、资金成本、催收成本等涉及到信贷环节的支出分摊到每个客群上;
风险定价的模式
一口价:
- 无需数据基础,简单粗暴,劣币驱逐良币;
- 针对所有的用户群体都按照统一的费率标准进行展示;
- 不利于长期业务发展。
粗算定价:
- 需少量已有表现数据基础;
- 可针对部分少量客户进行区别性定价;
- 但定价偏差较大。
大数据定价:
- 需大量已有表现周期数据基础;
- 可针对不同客群数据进行区别定价;
-
定价偏差较小,但对数据需求高。
风险定价的数据收集
传统数据采集归纳包括:
- 个人/公司的基本信息, 包括个人资历、个人/公司的信用信息、公司财务指标、家庭结构关系、家庭社会地位关系、个人社交关系、工商注册信息等;
- 个人/公司商务信息, 包括线上零售交易信息、专利信息、个人/公司资质、土地出让/转让信息、质押抵押信息等 个人/公司社会公众信息,包括涉诉信息、专利信息、被执行人信息等;
-
个人/公司社会关联方信息,
包括自媒体、证券社区、行政监管/许可、行业背景、商标、招中标、行政处罚、抵押担保等;
互联网数据采集简要归纳包括:
- 用户运营数据: 日常发生的单据、会计凭证、交易流水等
- 用户行为数据: 精准广告投放、内容推荐、行为习惯和喜好分析、产品优化等
- 用户消费数据: 精准营销、信用记录分析、活动促销、理财等)
- 用户地理位置数据: O2O推广,商家推荐,交友推荐等
- 互联网金融数据: P2P,小额贷款,支付,信用,供应链金融等
- 用户社交等UGC数据: 趋势分析、流行元素分析、受欢迎程度分析、舆论监控分析、社会问题分析等
- 第三方征信数据: 包括:人行征信PBOC数据、同盾、百融、聚信立等第三方数据
- 失信违约数据: 法院执行和被执行信息、网贷黑名单等)
- 信贷表现数据: M2+、M3+还款记录数据等
风险定价的分类
基础风险定价
- 相对固定
- 定价适中
- 保持收益
1、公司根据自身业务要求、公司收益情况、可承受风控敞口等,拟定公司基础定价。
2、根据所在行业、所涉及业务类型、业务场景制定相应基础定价。
3、根据已有数据进行定价模型模拟计算,确定适应公司现阶段发展的基础定价。
特殊性风险定价
- 定价不固定
- 幅度差异较大
- 收益不确定性大
1、根据不同业务类型、业务场景、渠道等调整定价范围及幅度。
2、根据不同客户群体、不同风险系数客户,提高或降低风险定价。
3、针对命中较弱反欺诈规则、存在一定欺诈风险,或存在一定信用瑕疵客户,提高风险定价。
风险定价的方法
以下是第23期量化风控全线条训练营Pro课件示例图:

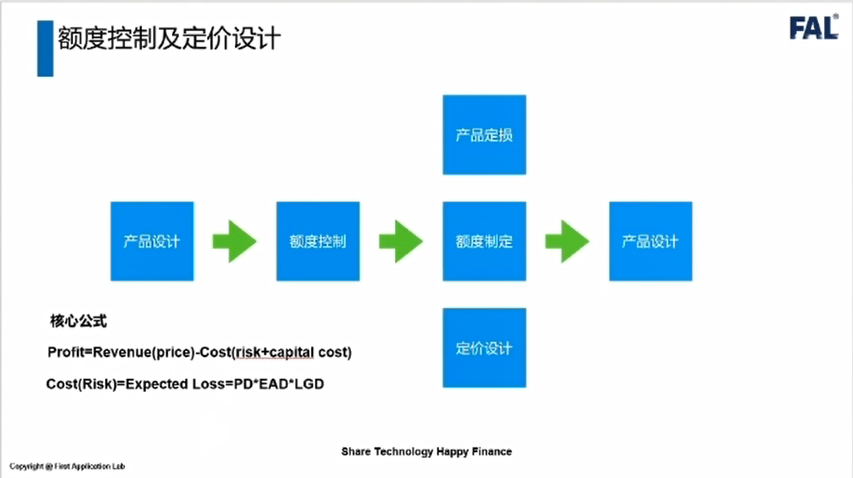
主流的贷款定价方法包括:
1. 成本加成定价法
这种方法以银行自身为核心,贷款利率=资金的边际成本+银行的经营成本+预期违约的补偿费用+预期利润
2. 价格领导定价法
贷款利率=基准利率+信用风险溢价+流动风险溢价+其他风险溢价
这种方法应用较为广泛
3. 客户盈利分析法
综合考虑一笔贷款带来的总收入、借款人实际占用的资金金额、贷款的收益与银行的目标利润、资金成本和其他经营费用的对比情况,以客户为导向的定价方法。
4. 基于RAROC的定价方法
贷款的RAROC超过IRR的一定门槛值后,才予以通过。
目前国内工商银行、招商银行等大型银行有采用RAROC定价方法,一些国际先进银行积极应用RAROC方法。
具体的常用定价方法:
基准利率定价法:
- 基准利率定价法=基准利率 + 违约风险溢价 + 期限风险溢价;
客户盈利分析法:
从某一客户的身上获得的整体收益,是否能满足整体的利润要求,也就是根据成本和收益核算;
- 贷款成本 = 资金成本 + 风险成本 + 运营成本 + 预期收益金额;
对于互联网消费金融来说,合适的定价方式是采用客户盈利分析法;
- 定价费率(预期利润) = 综合成本 + 风险溢价 + 预期收益;
- 综合风险成本=∑预计未来一年的贷款余额×贷款的信用风险利差;
风险定价作为信贷产品的核心竞争力之一,不仅仅是一种抢占市场的手段,因为除了可以提升产品竞争力之外,风险定价还能够帮助贷款机构实现利润最大化。
END
如果你是零基础的新人,想有效的补足和提高跟岗位相匹配的风控经验与分析能力,获得心怡的大厂offer,那么一定不要错过今年全新升级 《量化风控全线条训练营Pro》重磅升级4.0课程。
报名听课

扫码添加科科微信
免费咨询课程,职业规划


▶如何理解穿透式风险定价的逻辑及应用?
▶风控知识系列--风险定价
▶2分钟了解风险定价
如果你喜欢、想要看更多的干货类型的文章,可以把公众号设为星标 ,顺便转发分享~
FAL长期对外征稿,邀请各大风控人士加入我们,在风控圈分享你的经验与知识 征稿,快到碗里来,有稿费那种!


点击 阅读原文 ,和1000+位风控人一起成长!